一文看懂 全球智能汽车细分领域专利分布——车载电脑研发
随着智能汽车产业的快速发展,车载电脑作为实现自动驾驶、智能座舱和车联网的核心硬件,其技术研发与专利布局已成为全球竞争焦点。本文基于公开专利数据,梳理车载电脑研发领域的全球专利分布态势,从地域、主要申请人、技术分支等维度进行解读,帮助读者快速把握该细分领域的创新格局。
一、全球专利态势概览
截至2025年,全球车载电脑相关专利申请量累计超过12万件,其中发明专利占比约85%。2015年后申请量进入快速增长期,2018-2022年年均复合增长率达18.6%。从地域分布看,中国、日本、美国、韩国和德国是五大主要技术来源国。中国凭借庞大的市场需求和政策推动,专利申请量占比约34%,位居全球第一;日本(22%)、美国(18%)、韩国(11%)和德国(8%)紧随其后。值得注意的是,中国专利数量虽多,但在国际专利(PCT)布局和核心算法芯片领域,美日德仍占据优势。
二、主要申请人排名
车载电脑领域的专利申请人以整车企业、零部件巨头和科技公司为主。排名前十的申请人包括:丰田(日本)、博世(德国)、现代摩比斯(韩国)、电装(日本)、华为(中国)、高通(美国)、比亚迪(中国)、英特尔(美国)、吉利(中国)和大陆集团(德国)。其中,丰田在系统集成与可靠性方面布局深厚,博世在车载计算平台架构上领先,华为在5G-V2X和车载操作系统领域专利增长迅速,高通在车载芯片和通信模组上优势明显。中国企业整体表现活跃,但海外布局相对薄弱。
三、技术细分领域分布
车载电脑研发的专利技术可细分为硬件架构、软件系统、通信与网联、人机交互和安全可靠性五大分支。从全球专利占比看:软件系统(含操作系统、中间件、算法)占比最高,约32%;硬件架构(含处理器、存储、电路设计)占比28%;通信与网联(V2X、车载以太网、无线更新)占比20%;人机交互(语音、触控、显示)占比12%;安全可靠性(功能安全、信息安全)占比8%。中国在软件系统和通信与网联领域申请量领先,日本在硬件架构和可靠性与功能安全方面实力突出,美国在软件算法和人机交互上具有优势。
四、重点分支深度解析
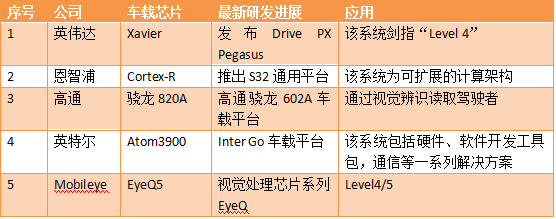
- 车载计算芯片:全球专利以高通、英特尔、英伟达、华为海思和地平线为主。美国在GPU/AI芯片设计上领先,中国在ASIC和SoC集成方面追赶迅速。
- 车载操作系统:QNX、Linux、Android Automotive相关专利主要由黑莓、谷歌、华为、斑马网络等持有。中国企业在定制化操作系统和中间件上专利增长快。
- 域控制器与中央计算平台:博世、大陆、丰田、华为、比亚迪等布局密集,专利涉及多核异构、功能安全隔离、实时调度等。
- 车载以太网与通信:高通、华为、电装、现代摩比斯在车载以太网、5G-V2X、TCU等方面专利领先。
- 功能安全与信息安全:英飞凌、瑞萨、电装、Vector等公司在ISO 26262合规、入侵检测、安全启动方面专利较多。
五、专利质量与布局策略
从专利同族数量和被引证次数看,美国、日本和德国的专利质量较高,尤其在基础性和平台型技术上。中国专利数量虽大,但平均同族规模较小、海外布局不足,核心元器件和基础软件专利仍存在短板。主要企业的布局策略呈现差异:欧美日企业注重PCT国际申请和标准必要专利;中国企业更侧重本土市场和快速迭代,但华为、比亚迪等头部企业已开始加强海外布局。
六、趋势与启示
未来车载电脑专利竞争将聚焦于中央计算架构、车规级AI芯片、软件定义汽车和整车操作系统。随着智能化等级提升,跨领域融合专利(如车云协同、AI大模型上车)将增多。对于中国企业而言,建议加强基础硬件和底层软件的核心专利攻关,提升PCT申请比例,并在功能安全和信息安全领域构建专利壁垒。关注开源社区和标准组织的专利政策,避免侵权风险。
车载电脑研发领域的全球专利分布呈现多极化竞争格局:美日德在核心硬件和基础软件上积淀深厚,中国在应用层和系统集成上快速崛起,韩国在通信模块上特色鲜明。透过专利数据,可以清晰看到各国技术优势与短板,为产业决策和研发投入提供参考。智能汽车的下半场竞争,专利布局将是关键胜负手。
如若转载,请注明出处:http://www.tzjzns.com/product/53.html
更新时间:2026-11-09 20:49:21